Карго или официальный ввоз
Сравнение схем: документы, НДС к вычету и риски.
 МЭГ ЛогистикаТаможенное оформление и доставка грузов из Китая с 2022 года
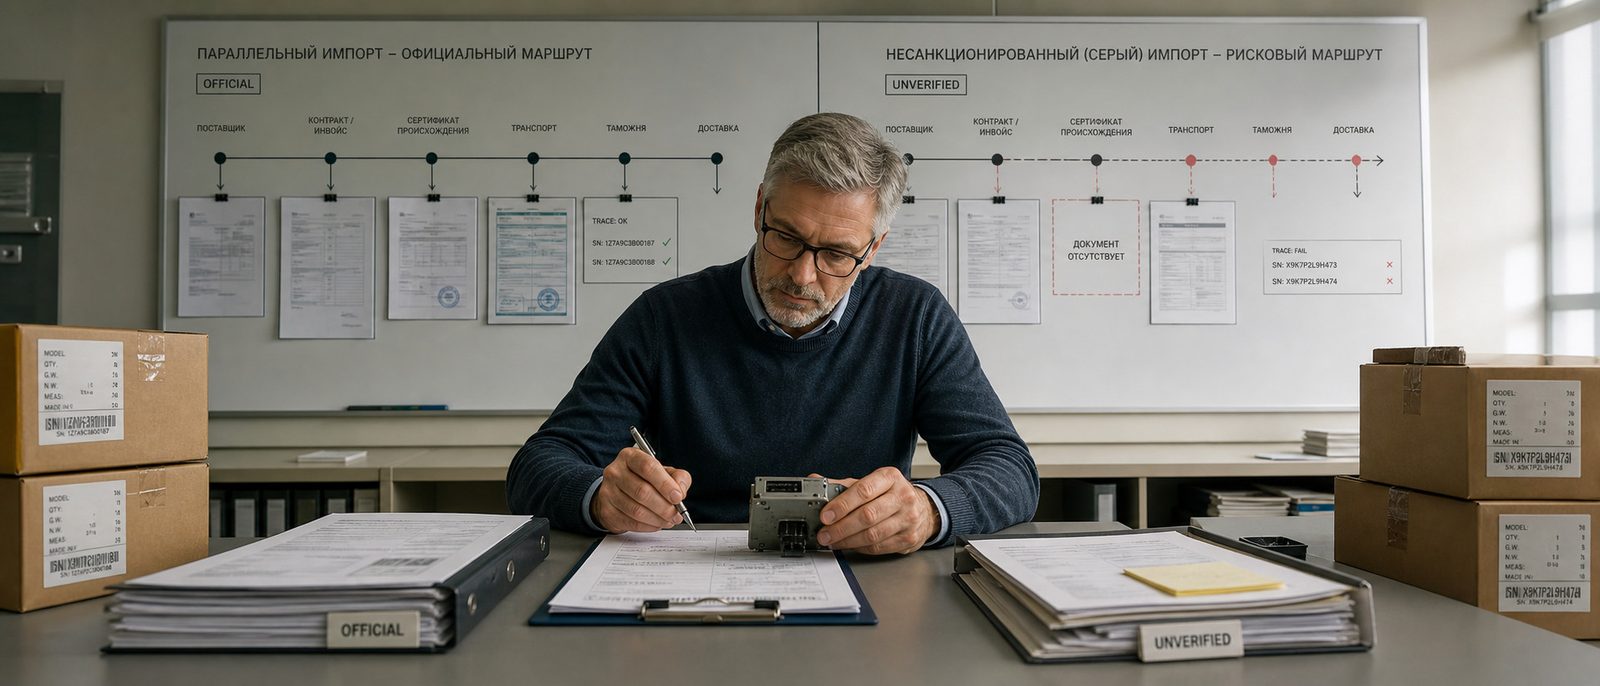
Параллельный и серый импорт часто путают. Первый законен, второй нет. Разница всплывает при первой же проверке, на границе её не видно.
Товар оригинальный, ввозится официально, с декларацией на ваше юридическое лицо, с уплатой пошлины и НДС. Отличие от обычного импорта одно: согласия правообладателя на ввоз нет, и по перечню Минпромторга оно не требуется.
Документы подтверждают официальный ввоз. Товар можно поставить на баланс, а вычет ввозного НДС зависит от режима НДС и соблюдения условий.
Товар ввезён с нарушением: по заниженной стоимости, по чужой декларации, под другим описанием или вовсе без оформления. Формально дешевле на входе.
Дальше начинаются последствия: товар нельзя поставить на баланс, НДС к вычету не идёт, при проверке отвечает тот, у кого товар нашли. Перевозчик в такой схеме юридически ни при чём.
У параллельного импорта есть декларация с вашим номером, платёжные документы и прослеживаемая цепочка от производителя. У серого этого нет, и предъявить при проверке нечего.
Экономия на серой схеме обманчива: её съедает НДС, который нельзя принять к вычету. На партии в пять миллионов рублей это больше миллиона.
Товар в актуальной редакции перечня. Действующий продавец с документами о происхождении. Корректный код ТН ВЭД и стоимость, подтверждённая документами. Платёж через банк по контракту.
То есть всё то же самое, что и при обычном импорте, плюс проверка перечня.
Сравнение схем: документы, НДС к вычету и риски.
Опишите груз в двух предложениях. Остальные вопросы зададим сами.